Domain photovoltaik-ready.de kaufen?
Wir ziehen mit dem Projekt
photovoltaik-ready.de um.
Sind Sie am Kauf der Domain
photovoltaik-ready.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaik-ready.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
DELOCK Klammer f.Tierabwehr - Photovoltaik Solarmodule Alu.Diese Klammer von Delock ist die ideale Befestigungslösung für Tierabwehr- und Taubenabwehrsysteme. Sie sorgt für einen sicheren Halt der Abwehrbarrieren an PV-Anlagen. Auf einen BlickMaterialAluminiumMindestbreite des Profils zur Befestigung20 mmMaximale Breite des Profils zur Befestigung55 mmMaße (LxBxH)ca. 88 x 48 x 15 mmMerkmaleBefestigungsklammerPackungsinhalt1 x Schraube, 1 x Mutter, 2 x KlemmenProduktbeschreibung Klemmtechnik, kein Kleben oder Schrauben Die Klammer sorgt für einen festen Sitz der Abwehrsysteme und verhindert deren Verschiebung durch Wind oder Tiere. Dabei ist sie schnell montiert und flexibel positionierbar ohne Kleben oder Schrauben. Alle technischen Daten anzeigen (6 Angaben)Technische DatenMaterialAluminiumMindestbreite des Profils zur Befestigung20 mmMaximale Breite des Profils zur Befestigung55 mmMaße (LxBxH)ca. 88 x 48 x 15 mmLieferumfang und VoraussetzungenMerkmaleBefestigungsklammerPackungsinhalt1 x Schraube, 1 x Mutter, 2 x KlemmenTechnische Daten la...8,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warmwasserbereitung mit Photovoltaik – MyPV ELWA, 2600W+ SolarmoduleWarmwasser durch Sonnenenergie – direkt, einfach, unabhängig. Mit dieser Photovoltaik-Komplettlösung nutzt Du die Kraft der Sonne ausschließlich zur Warmwasserbereitung – unabhängig, effizient und clever. Die sechs hochwertigen, bifazialen Solarmodule w1499,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SolarEdge Photovoltaik Wechselrichter SE10000H-RWSKBF57 (Home Hub)SolarEdge Photovoltaik Wechselrichter SE10000H-RWSKBF57 (Home Hub) von VAILLANT. Original-Neuware von VAILLANT. Verbindliche technische Angaben finden Sie in den Herstellerunterlagen.654,24 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
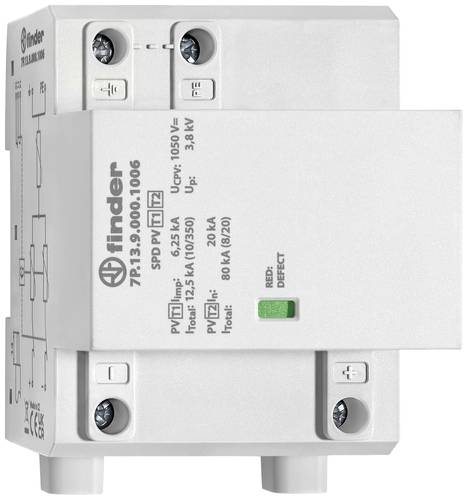
Finder 7P.13.9.000.1006 Überspannungsschutz-Ableiter Überspannungsschutz für: Photovoltaik-Anlage 12.5 kA 1St.Blitz- und Überspannungsableiter Typ 1+2, für Photovoltaikanlagen bis 1050 V DC, 12.5 kA. Varistoren in Y-Schaltung, kompakte Bauweise, Kopfstehend montierbar, Hutschienenmontage, Status-Rückmeldekontakt, Entspricht der EN 61643-31, Breite 72 mm.173,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Was wird auf bestandskonten gebucht?
Auf Bestandskonten werden alle Geschäftsvorfälle gebucht, die sich auf das Anlage- und Umlaufvermögen sowie auf das Eigenkapital beziehen. Das bedeutet, dass alle Zu- und Abgänge von Vermögenswerten und Schulden auf den entsprechenden Bestandskonten erfasst werden. Dazu gehören beispielsweise Käufe und Verkäufe von Waren, Abschreibungen von Anlagevermögen oder die Aufnahme von Darlehen. Bestandskonten dienen dazu, einen Überblick über die finanzielle Situation eines Unternehmens zu erhalten und die Bilanz zu erstellen. **
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Juskys Solaranlage Set 3000 W Photovoltaik Anlage 8 Solarmodule, Wechselrichter und WLANMit dieser leistungsstarken 3 kW Photovoltaik-Anlage mit 8 Solarpaneelen & Wechselrichter produzieren Sie zu Hause regenerativen Strom aus Sonnenenergie. Das Set besteht aus acht Solarmodulen mit je 400 W Leistung sowie einem effizienten und darauf abgesti1999,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
DELOCK Klammern Tierabwehr für Photovoltaik SolarmoduleDiese Klammer von Delock ist die ideale Befestigungslösung für Tierabwehr- und Taubenabwehrsysteme. Sie sorgt für einen sicheren Halt der Abwehrbarrieren an PV-Anlagen. Auf einen BlickMaterialKunststoffMindestbreite des Profils zur Befestigung20 mmMaximale Breite des Profils zur Befestigung55 mmMaße (LxBxH)ca. 58 x 48 x 10 mmMerkmaleBefestigungsklammerPackungsinhalt1 x ClipProduktbeschreibung Klemmtechnik, kein Kleben oder Schrauben Die Klammer sorgt für einen festen Sitz der Abwehrsysteme und verhindert deren Verschiebung durch Wind oder Tiere. Dabei ist sie schnell montiert und flexibel positionierbar ohne Kleben oder Schrauben. • Pro laufenden Meter werden 3 Clips benötigt Alle technischen Daten anzeigen (6 Angaben)Technische DatenMaterialKunststoffMindestbreite des Profils zur Befestigung20 mmMaximale Breite des Profils zur Befestigung55 mmMaße (LxBxH)ca. 58 x 48 x 10 mmLieferumfang und VoraussetzungenMerkmaleBefestigungsklammerPackungsinhalt1 x ClipTechnische Daten laut Herstel...7,74 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
DELOCK Klammer f.Tierabwehr - Photovoltaik Solarmodule Alu.Diese Klammer von Delock ist die ideale Befestigungslösung für Tierabwehr- und Taubenabwehrsysteme. Sie sorgt für einen sicheren Halt der Abwehrbarrieren an PV-Anlagen. Auf einen BlickMaterialAluminiumMindestbreite des Profils zur Befestigung20 mmMaximale Breite des Profils zur Befestigung55 mmMaße (LxBxH)ca. 88 x 48 x 15 mmMerkmaleBefestigungsklammerPackungsinhalt1 x Schraube, 1 x Mutter, 2 x KlemmenProduktbeschreibung Klemmtechnik, kein Kleben oder Schrauben Die Klammer sorgt für einen festen Sitz der Abwehrsysteme und verhindert deren Verschiebung durch Wind oder Tiere. Dabei ist sie schnell montiert und flexibel positionierbar ohne Kleben oder Schrauben. Alle technischen Daten anzeigen (6 Angaben)Technische DatenMaterialAluminiumMindestbreite des Profils zur Befestigung20 mmMaximale Breite des Profils zur Befestigung55 mmMaße (LxBxH)ca. 88 x 48 x 15 mmLieferumfang und VoraussetzungenMerkmaleBefestigungsklammerPackungsinhalt1 x Schraube, 1 x Mutter, 2 x KlemmenTechnische Daten la...8,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warmwasserbereitung mit Photovoltaik – MyPV ELWA, 2600W+ SolarmoduleWarmwasser durch Sonnenenergie – direkt, einfach, unabhängig. Mit dieser Photovoltaik-Komplettlösung nutzt Du die Kraft der Sonne ausschließlich zur Warmwasserbereitung – unabhängig, effizient und clever. Die sechs hochwertigen, bifazialen Solarmodule w1499,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
SolarEdge Photovoltaik Wechselrichter SE10000H-RWSKBF57 (Home Hub)SolarEdge Photovoltaik Wechselrichter SE10000H-RWSKBF57 (Home Hub) von VAILLANT. Original-Neuware von VAILLANT. Verbindliche technische Angaben finden Sie in den Herstellerunterlagen.654,24 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Finder 7P.13.9.000.1006 Überspannungsschutz-Ableiter Überspannungsschutz für: Photovoltaik-Anlage 12.5 kA 1St.Blitz- und Überspannungsableiter Typ 1+2, für Photovoltaikanlagen bis 1050 V DC, 12.5 kA. Varistoren in Y-Schaltung, kompakte Bauweise, Kopfstehend montierbar, Hutschienenmontage, Status-Rückmeldekontakt, Entspricht der EN 61643-31, Breite 72 mm.173,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finder 7P.13.9.000.0006 Überspannungsschutz-Ableiter Überspannungsschutz für: Photovoltaik-Anlage 12.5 kA 1St.Blitz- und Überspannungsableiter Typ 1+2, für Photovoltaikanlagen bis 1050 V DC, 12.5 kA. Varistoren in Y-Schaltung, kompakte Bauweise, Kopfstehend montierbar, Hutschienenmontage, Entspricht der EN 61643-31, Breite 72 mm.157,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
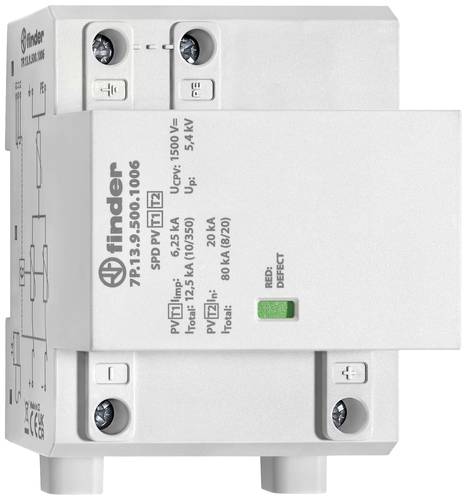
Finder 7P.13.9.500.1006 Überspannungsschutz-Ableiter Überspannungsschutz für: Photovoltaik-Anlage 12.5 kA 1St.Blitz- und Überspannungsableiter Typ 1+2, für Photovoltaikanlagen bis 1500 V DC, 12.5 kA. Varistoren in Y-Schaltung, kompakte Bauweise, Kopfstehend montierbar, Hutschienenmontage, Status-Rückmeldekontakt, Entspricht der EN 61643-31, Breite 72 mm.182,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Was wird auf bestandskonten gebucht?
Auf Bestandskonten werden alle Geschäftsvorfälle gebucht, die sich auf das Anlage- und Umlaufvermögen sowie auf das Eigenkapital beziehen. Das bedeutet, dass alle Zu- und Abgänge von Vermögenswerten und Schulden auf den entsprechenden Bestandskonten erfasst werden. Dazu gehören beispielsweise Käufe und Verkäufe von Waren, Abschreibungen von Anlagevermögen oder die Aufnahme von Darlehen. Bestandskonten dienen dazu, einen Überblick über die finanzielle Situation eines Unternehmens zu erhalten und die Bilanz zu erstellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.